
前三季度利润下滑超3成,李子园董事长选择交棒儿子
2026-11-04 · sijiyuanlin.com
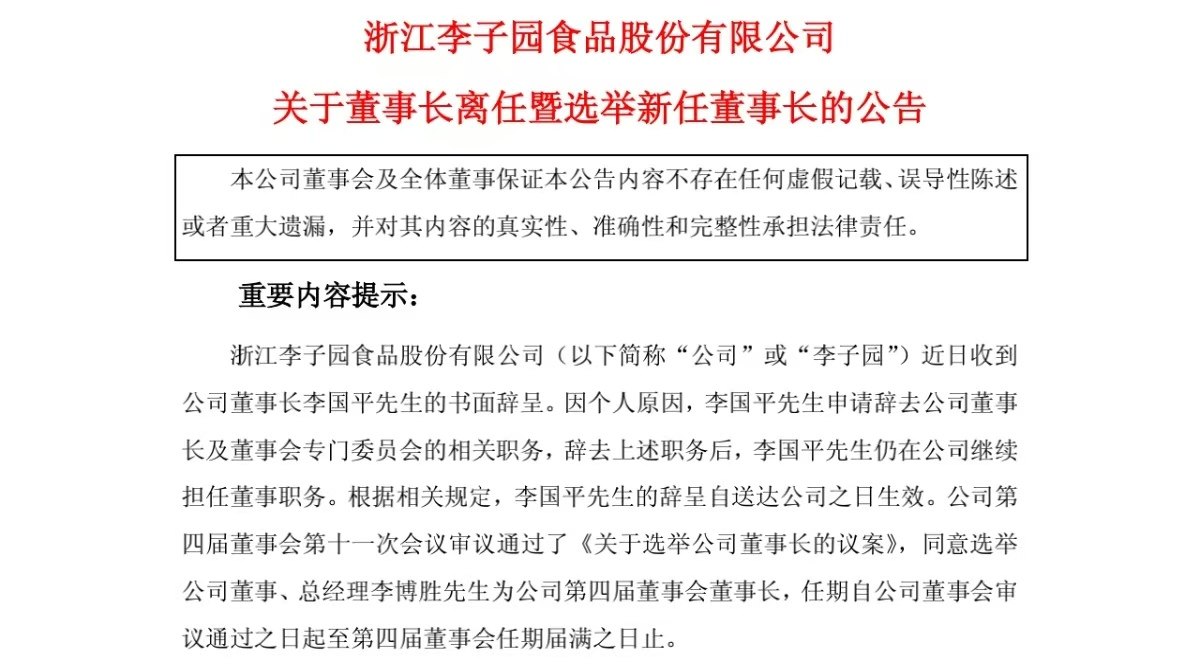
海闻社观察 10月30日晚,"甜牛奶第一股"李子园在同一天挂出两份公告。一份是2026年三季报,前三季度归母净利润约1亿元,同比下降32.39%。另一份是人事变动,创始人李国平辞去董事长职务,董事会选举他的儿子、总经理李博胜接任。 李国平原定任期到2028年10月12日,这次离任提前了将近两年。辞任后他继续担任公司董事,实际控制人的身份不变。李博胜出生于19
海闻社观察 10月30日晚,"甜牛奶第一股"李子园在同一天挂出两份公告。一份是2026年三季报,前三季度归母净利润约1亿元,同比下降32.39%。另一份是人事变动,创始人李国平辞去董事长职务,董事会选举他的儿子、总经理李博胜接任。
李国平原定任期到2028年10月12日,这次离任提前了将近两年。辞任后他继续担任公司董事,实际控制人的身份不变。李博胜出生于1992年,美国爱德菲大学硕士研究生,曾在物产中大集团投资部工作,2021年1月入职李子园,2025年1月出任总经理,目前未持有公司股份。
2026年前三季度,李子园营业收入9.40亿元,同比下降3.45%。收入端的变化不算大,利润端的变化很大,归母净利润从去年同期的1.48亿元降到1.00亿元。
显然,毛利率下滑导致了利润的流失。根据三季报数据计算,2025年前三季度公司每卖出100元商品能赚约39.4元差价,2026年同期降到约33.5元。经三季报与半年报数据拆解测算,第三季度单季毛利率只有31%左右,比去年同期低了7个多百分点。前三季度毛利同比减少约6854万元。
公司同时压缩了营销开支,销售费用从1.50亿元降到1.17亿元,省出约3300万元,只补上毛利缺口的一半左右。三季报对利润下降的解释是含乳饮料销售下滑和主要原辅材料成本上升。
从公司披露的数据来看,现金流的收紧幅度比利润更大。前三季度经营活动产生的现金流量净额9066万元,去年同期是3.17亿元,同比下降71.4%。其中购买商品、接受劳务支付的现金5.98亿元,比上年同期多流出约1.33亿元。截至9月末,存货比年初增加约2100万元,应付账款减少约5230万元,更多现金在采购环节提前流出。
大家都知道,含乳饮料是李子园的绝对主业,甜牛奶是其中最主力的产品。2025年这项业务收入11.66亿元,占主营业务收入的90.42%,同比下降13.92%。拉长时间看,2022年至2025年含乳饮料的销量增速分别为-8.06%、-1.67%、0.41%和-14.14%。
进入2026年,下滑没有收窄。一季度含乳饮料收入同比下降13.33%,二季度下降13.9%,经拆解测算,三季度单季降幅仍在14%左右。
近两年,李子园的渠道端其实已经做过一轮大调整。李博胜2025年1月出任总经理后,公司经销商当年净减少384家,2026年上半年再净减179家,6月末剩2063家。公司表示,减少的主要是长期没有销售产出的经销商账户。有券商在半年报点评中提到,公司的渠道调整已接近尾声,部分核心市场出现回暖迹象。三季报里能看到的变化是经销商数量回升到2117家,单季净增约54家,但含乳饮料的收入降幅还没有变化。
面对客观的难题,李子园自然付出了不小的努力去尝试寻找增量。公司陆续推出了低糖版甜牛奶、维生素水、"电解质+钙"等新产品,2026年前三季度含乳饮料以外的其他产品收入1.70亿元,同比增长107.83%。只是,新品的规模有限,盈利能力自然也有限。据半年报数据计算,2026年上半年其他类产品毛利率约20%,含乳饮料约38%。而且其他产品收入的同比增速已从二季度的200%左右降到三季度的58%左右。
2026年8月,李子园公告拟终止"年产15万吨含乳饮料生产线扩产及技术改造项目",剩余1.42亿元募集资金永久补充流动资金。此前5月,这个项目中的1亿元募集资金已转投宁夏项目。公司解释,现有产能已能满足现阶段及未来一定期间的市场需求。
公司目前高度关注的是地处宁夏的乳制品项目,2026年7月宁夏工厂一期投产,主要生产奶粉,今年3月公司签约计划再投约2亿元建设二期,规划生产奶酪和中老年配方奶粉。宁夏业务目前还在亏钱,上半年宁夏子公司营收2386万元,净亏损401万元。三季报显示,公司固定资产比年初增加约1.86亿元,这些新增资产今后每年都会产生折旧费用。
值得一提的是,资金层面公司也仍有一笔账单无法被遗忘。截至9月末,公司约6亿元可转债尚未转股,这笔债券将于2029年6月到期。目前公司股价低于转股价格,如果后续一直未能转股,到期需要兑付。与此同时,李子园维持着高比例分红,2025年现金分红比例91.74%,2026年半年度分红比例76.09%。宁夏项目的投入、可转债的兑付和持续分红,都要由公司自己负担,压力不可谓不小。今年6月,公司还因2024年员工持股计划相关考核目标未达成,回购注销了部分股份。
从报表看,李博胜这位二代接任总经理不到两年,的确做了一些有益的尝试,不仅清退了500多家长期没有产出的经销商,还成功扩充了含乳饮料以外的收入。但他接手的局面同样棘手,总经理摇身一变成为董事长,意味着其需要挑起更重的担子,市场也将持续关注他究竟能否表现出更强的、足以带领公司反转的能力与魄力。