
三年亏掉18亿元,总经理辞职,常山药业到底怎么了
2026-09-25 · sijiyuanlin.com
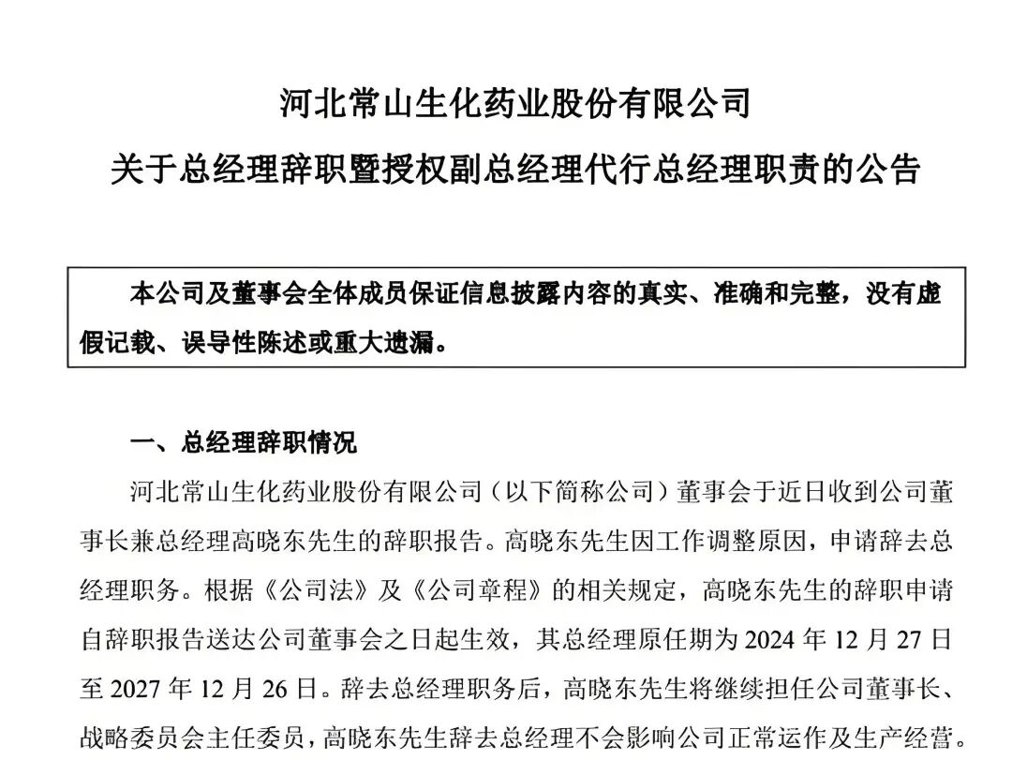
一家老牌肝素企业常山药业,三年累计亏损超过18亿元,2026年上半年仍在亏损的泥潭里挣扎。就在这个节骨眼上,其董事长高晓东辞去了总经理职务,由一位具有财务审计背景的副总经理暂时代行职责。市场不免提出疑问:常山药业到底怎么了 常山药业目前的处境,可以用一句话概括:老业务在回血,但还没止住失血;新业务在排队,但还没拿到入场券。 先看整体账本。2023年到2025
一家老牌肝素企业常山药业,三年累计亏损超过18亿元,2026年上半年仍在亏损的泥潭里挣扎。就在这个节骨眼上,其董事长高晓东辞去了总经理职务,由一位具有财务审计背景的副总经理暂时代行职责。市场不免提出疑问:常山药业到底怎么了
常山药业目前的处境,可以用一句话概括:老业务在回血,但还没止住失血;新业务在排队,但还没拿到入场券。
先看整体账本。2023年到2025年,常山药业累计归母净利润亏损约18.47亿元。2026年上半年,营收4.76亿元,同比还降了3.21%;归母净利润亏损1676万元,虽然同比减亏42.38%,但一季度还盈利587万元,二季度单季又亏了约2263万元。
再看其业务结构。肝素水针制剂是眼下常山药业唯一的亮点:上半年收入2.74亿元,同比增长17.31%,贡献了公司约89%的毛利。那屈肝素钙和依诺肝素钠进入集采接续采购后,收入分别增长84.15%和34.98%,公司整体制剂销量更是涨了35.89%。但问题在于,这两款产品的销量增速快于收入增速,说明产品价格仍在下行。
与此同时,原料药业务在拖后腿。上半年,常山药业肝素原料药收入1.43亿元,同比下降25.83%,毛利率是负的3.17%;海外业务整体毛利率只有约1.25%,几乎是在赔本赚吆喝。
创新药方面,艾本那肽的糖尿病适应症上市申请2024年4月获受理,2026年6月收到CDE补充资料通知,但截至9月初仍未完成补充材料。减重适应症的Ⅰ期临床甚至还没入组首例受试者。换句话说,这颗被市场寄予厚望的“新星”,连起跑线都还没完全踩上。
子公司层面也不乐观。半年报显示,常山药业12家主要子公司中,4家盈利、8家亏损。盈利的几家,有的靠技术转让,有的靠政府补助,真正靠持续性经营赚到钱的并不多。亏损的子公司则集中在研发和建设平台,比如常山久康,上半年亏了3459万元,期末净资产已经是负2.54亿元。
所以,常山药业现在的处境可以这样形容:传统肝素业务在修复,但修复得很吃力;创新药在等待,但等待期很漫长。新旧动能之间,还没有形成接力。
常山药业走到今天,不是单一原因造成的,而是三重压力同时作用的结果。
第一重压力:集采改变了它靠肝素制剂赚钱的逻辑。
过去,肝素制剂是高毛利产品,价格空间大。但集采之后,中选品种必须降价换量。常山药业的那屈肝素钙和依诺肝素钠虽然进了接续采购,销量也确实上去了,但价格降幅明显,导致收入增速远低于销量增速。而未纳入全国集采的低分子量肝素钙注射液,收入同比大幅下滑54.13%。这说明集采不是“要不要参与”的选择题,而是“参与了怎么活、不参与怎么死”的生存题。常山药业选择了参与,换来了放量,但还没换来利润。
第二重压力:原料药业务受海外市场拖累,陷入负毛利。
这不是简单的“薄利多销”,而是卖得越多,亏得越狠。数据显示,该业务板块国内收入同比下降30.47%,国外同比下降21.09%,量价齐跌。今年1月,虽然常山药业拿到了依诺肝素钠注射液的美国FDA批准,但注册资格不等于订单,更不等于利润。海外市场能不能做起来,还需要时间验证。
第三重压力:创新药远水难解近渴,且收益不完全归属上市公司。
艾本那肽是常山药业最大的预期所在,但它的推进节奏并不快。2024年4月,常山药业的艾本那肽上市申请获得受理,2026年6月收到补充资料通知。减重适应症甚至连Ⅰ期临床首例入组都没完成。更关键的是,常山药业只持有研发主体常山凯捷健51%的股权。如果艾本那肽未来获批上市并盈利,近一半收益也要分给少数股东,上市公司能拿到的并没有想象中那么多。
这三重压力叠加在一起,就形成了一个典型的“转型卡位”局面:老业务在降价中求量,新业务在审批中等待,中间没有缓冲带。
而在这个节骨眼上,公司董事长、总经理高晓东辞去总经理职务,由财务审计背景的常颜路暂时代行职责,就更容易被外界解读为“经营压力下的被动调整”。虽然高晓东仍担任董事长,常颜路也只是“暂时代行”,但财务背景的人选被推到前台,本身就说明公司当前的工作重心可能正在从“扩张”转向“控本、提效、防风险”。
今年5月,常山药业还因为2025年业绩预告与年报差异较大且未及时修正,收到深交所监管函。公司此前预计亏损1.9亿至2.85亿元,最终审计亏损3.58亿元,比预告的最大亏损还多出约7290万元。这件事暴露的不只是其财务问题,更是内部管理和信息披露的短板。
常山药业要走出困局,不能指望单点突破,必须同时在三条线上发力。
第一条线:把制剂业务的“量”转化为“利”。
集采中选已经带来放量,这是好事。但下一步的关键,是在放量之后稳住毛利。上半年,常山药业制剂毛利率33.48%,虽然不算低,但相比集采前的水平可能仍有差距。公司需要做的是:优化产品结构,把资源向毛利更高、竞争格局更好的品种倾斜;同时通过规模化生产降低单位成本,让销量增长真正转化为利润增长,而不是“越卖越忙,越忙越不赚钱”。
第二条线:止血原料药业务,不能再让它拖后腿。
常山药业原料药毛利率为负,海外业务几乎不赚钱,这块业务如果继续失血,会不断侵蚀制剂业务好不容易挣来的利润。短期看,公司需要评估哪些市场、哪些客户还有盈利空间,果断收缩亏损线;中期看,要利用依诺肝素钠注射液获得FDA批准的契机,从“卖原料”向“卖制剂”升级,提高出口产品的附加值。原料药不是不能做,而是不能这么做。
第三条线:艾本那肽要抢时间,但也要管理预期。
创新药是常山药业的长期价值所在,但它的推进节奏必须加快。糖尿病适应症的补充资料工作要尽快完成,减重适应症的Ⅰ期临床要尽快入组。同时,公司也需要向市场传递更清晰的预期:艾本那肽即使获批,收益也只有51%归属上市公司,且商业化初期还需要市场培育期。把预期管理好,比一味讲故事更重要。
除了这三条业务线,还有一条隐性但至关重要的线:内部管理和信息披露的规范化。监管函已经敲了警钟,财务审计背景的常颜路暂代总经理职责,或许正是为了补上这块短板。一家处于修复期的公司,经不起再来一次“预告和年报打架”的事故。
常山药业的困局,是转型期的典型样本。对投资者而言,与其纠结于人事变动的短期解读,不如盯住三个观察指标:制剂毛利率能不能稳住,原料药毛利率能不能转正,艾本那肽补充资料能不能尽快完成。 这三个问题有了答案,常山药业的困局才算真正有了出路。
主业如果不稳,常山药业撑不到创新药兑现的那一天;创新药不推进,公司就算活下来,也只是一个平庸的肝素企业。 常山药业需要做的,是在两者之间找到平衡,用主业的现金流养活创新药的研发,用创新药的预期支撑主业的转型。