
长鑫科技新技术量产!存储芯片个股梳理
2026-09-21 · sijiyuanlin.com
存储芯片 产业又迎来了好消息。9月20日,在2026世界制造业大会上, 长鑫科技 宣布第五代技术平台正式量产。 据介绍, 长鑫科技 第五代工艺平台的存储密度有了大幅提升,同等条件下,每张晶圆的产出,与上一代平台相比提升了50%以上。且基于该平台打造的24GB LPDDR5X产品已经进入正式量产,全面进入国产主流旗舰手机。 在AI服务器、 数据中心 对DRAM
存储芯片 产业又迎来了好消息。9月20日,在2026世界制造业大会上, 长鑫科技 宣布第五代技术平台正式量产。
据介绍, 长鑫科技 第五代工艺平台的存储密度有了大幅提升,同等条件下,每张晶圆的产出,与上一代平台相比提升了50%以上。且基于该平台打造的24GB LPDDR5X产品已经进入正式量产,全面进入国产主流旗舰手机。
在AI服务器、 数据中心 对DRAM、NAND以及高端HBM存储需求呈指数级增长的大背景下,全球 存储芯片 产业迎来超级周期。头豹研究院认为,2026-2027年上半年价格大概率维持高位;2027年底-2028年全球新增产能集中落地后,供需关系逐步缓和, 存储芯片 价格将逐步企稳并小幅回落;但受AI长期需求支撑,价格难以回到此前低谷区间。
在这一轮周期中,我国存储芯片产业的国际地位也显著提高。头豹研究院表示,长江存储3DNAND全球市场份额突破13%,长鑫存储也成为了全球第四大DRAM厂商,二者打破了海外企业在主流存储领域的长期垄断。
2020-2025年,中国存储芯片行业市场规模从1454亿元增至3284亿元。头豹研究院预计,2026年这一规模将达到11496亿元,2028年达到19614亿元的峰值,2030年回落至14423亿元。
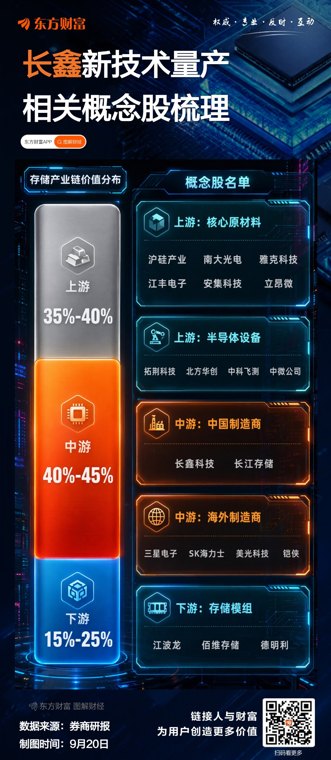
从存储芯片产业链来看,头豹研究院测算中游(芯片设计与制造)的价值量占比最高,约为40%-45%,其中 长鑫科技 、长江存储、三星 电子 、 SK海力士 、 美光科技 、铠侠是代表性公司。
此外,上游(核心原材料与 半导体 设备)的价值量占比约为35%-40%,代表性公司包括 拓荆科技 、 中科飞测 、 立昂微 等。而下游终端应用价值量占比约为15%-25%,包括 消费电子 、 汽车 电子 、 数据中心 等应用方向。