
中秋国庆下的白酒市场:一个不再“旺”的旺季
2026-09-25 · sijiyuanlin.com
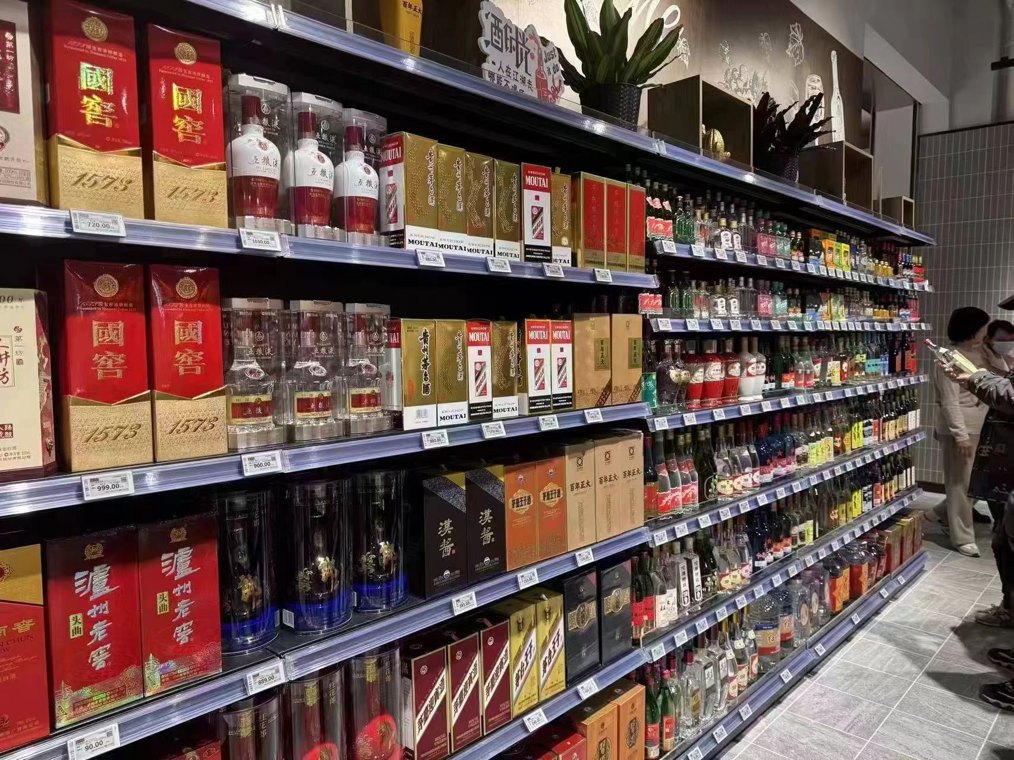
九月下旬,中秋未至,白酒的促销堆头已经摆满了商超入口。但热闹是货架的,不是市场的。国家统计局的数据里藏着一组“拧巴”的数字:今年前八个月,全国白酒产量仍在下降,降幅3.8%;但八月单月产量同比转正,增长2.1%——这是2024年6月以来首次单月正增长。产量拐头的同时,19家上市白酒企业上半年的日子却不好过:合计营收1963亿元、净利润731亿元,双双下滑。一
九月下旬,中秋未至,白酒的促销堆头已经摆满了商超入口。但热闹是货架的,不是市场的。国家统计局的数据里藏着一组“拧巴”的数字:今年前八个月,全国白酒产量仍在下降,降幅3.8%;但八月单月产量同比转正,增长2.1%——这是2024年6月以来首次单月正增长。产量拐头的同时,19家上市白酒企业上半年的日子却不好过:合计营收1963亿元、净利润731亿元,双双下滑。一边是产量微升,一边是利润缩水,这个“双节”的白酒市场,从数据层面就写满了矛盾。
矛盾的不只是报表。飞天茅台批价稳稳站在1740-1760元,是行业里唯一不存在价格倒挂的核心单品。中国酒业协会的调研更冷峻:七成半的企业营业额在降,八成半的利润在缩,过半酒企的经销商在减少,六成终端门店在收缩。当一个行业最依赖的“旺季”开始失灵,当压货换增长的老路走到尽头,白酒行业要回答的问题已经不是“这个双节卖了多少酒”,而是“下一个周期,靠什么活下去”。
终端的真实温度,比数据更能说明问题。9月中下旬,多家行业媒体走访了各地商超、烟酒店和餐饮终端,试图还原一个真实的“双节”白酒市场。
走进商超,酒水区的冷热差一眼可见。据媒体报道,飞天茅台的货架总是空的,一家大润发的酒水区工作人员称茅台配额紧、每次到货不过一两箱;盒马更甚,春节后基本断货,上海仅极少数门店尚有零星库存。与茅台的一酒难求形成反差的是,其他酒品都在降价走量:五粮液普五标价已低于千元,洋河海之蓝从168元降到139元,天之蓝从369元降到329元。促销牌挂满了货架,驻足的消费者却多在比价观望,真正掏钱的少。
烟酒店的日子更难。多位终端零售商反映,飞天茅台单瓶利润薄至几十元,前几年高位接盘的库存至今仍在亏损,不少门店兼卖饮料矿泉水补贴房租。中国酒业协会《2026中国白酒市场中期研究报告》显示,57%的受访酒企经销商数量在缩减,61.9%的终端门店数量在收缩。
饭桌上的变化更为直接。多位餐饮从业者反馈,今年双节期间商务宴请的白酒开瓶率大幅下降,“以前一桌至少两瓶,现在很多客人自带酒水,或者干脆不点白酒。”
但市场并非一片萧瑟。价格另一端,光瓶酒和中低端产品保持着韧性。100-300元价格带动销相对平稳,宴席用酒集中在150-300元区间。多位河南酒商反映,中秋大单减少、以小单散单为主。礼品需求是旺季为数不多的确定性,中秋礼盒预订量在增加。但300-500元次高端价位段滞销明显,不少门店把处理滞销品列为重点。有渠道商反馈,定制酒双节增长约两成,利润健康、不用压价。
酒企的营销动作也在悄然转向。茅台延续稳量稳价,今年暂停飞天茅台中秋文创礼盒发行,通过自营店挂牌价的调整,调控市场价格预期,维护价盘稳定。同时,i茅台平台上线“茅台献礼·情满中秋”“i意满中秋,举杯话团圆”等专属活动,2019至2024年的次新飞天茅台调整为每日常态化投放。五粮液作为总台秋晚“和美好礼”互动合作伙伴,携超10万份好礼联动消费者。汾酒在抖音发起话题挑战赛,主打同学聚会场景。泸州老窖的动作更为直接——9月中旬,对国窖1573渠道政策进行调整,将部分年底补贴提前兑付给经销商,每瓶补贴70元,补贴后打款价从910元降至840元左右。
此外,今年酒企对渠道的态度也明显软化。华创证券调研显示,中秋备货期间多数酒企未下达强制回款任务,考核标尺从经销商的回款单转向消费者的开瓶记录。渠道备货也普遍克制,多数酒商按需补货、不再囤货。厂家不硬压任务,渠道不硬扛库存,“少进勤销”成了双方的默契。广发证券对五省经销商的调研显示,当前各地白酒渠道库存处于低位,头部品牌渠道库存均有下降,但经销商对中秋国庆需求端改善仍持谨慎态度,旺季启动节奏较往年偏慢。
双节“旺季不旺”并非2026年才有,但今年的冷意格外刺骨。
最扎眼的信号出现在价格上。截至发稿,26年飞天原箱批价约1740-1760元,高于1369元的合同价,依然是行业中唯一不存在倒挂的核心单品。但五粮液普五批价约830元,低于出厂价。国窖1573批价约835-887元,此前打款价910元存在倒挂,9月中旬下调70元后基本接近顺价。中国酒业协会中期报告显示,56.6%的经销商和终端零售商反映价格倒挂比去年更严重。“除了茅台还撑得住,其余不少牌子已经跌到地板价了”,一位经销商直言。
价格倒挂的背后,压着的是还没消化完的库存。从2025年二季度开启的去库存周期已持续近一年半。华创证券调研显示,多数品牌终端库存已降至两个月以内的较低水位,终端去化节奏快于经销商环节。但经销商库存压力依然不小,部分品牌仍在四五个月水平。库存高企叠加需求疲软,价格自然承压。
比起价格和库存,需求端的位移更值得警惕。行业观察显示,“节日效应”正在显著减弱,消费理性化、性价比优先已成主流。场景从商务礼赠向日常刚需渗透,动机由社交驱动转向悦己为本,白酒正逐步剥离“社交货币”属性,回归饮品本源。
这一感受,在财报数字里得到了验证。2026年上半年,19家A股白酒上市公司合计营收约1963亿元,同比下降6.7%;归母净利润约731亿元,同比下降8.4%。前四家公司贡献了近九成净利润,其余普遍承压。中国酒业协会中期调研更显示,74.8%的受访企业营业额同比下降,86.7%的企业利润下降。
人口结构和消费习惯的变化是更长周期的变量。年轻消费者饮酒意愿下降,健康意识提升,低度酒和微醺饮品正在分流。中国酒业协会数据显示,低度酒市场年复合增长率约25%,18-35岁年轻群体贡献近七成销量。光瓶酒市场2025年规模突破2000亿元,50-100元价格带增速超过40%。35.2%的受访酒企看好“大众口粮及光瓶白酒”赛道。
渠道本身也在经历一场静悄悄的重构。即时零售平台的低价补贴冲击线下价格体系,很多酒低于进货价卖。酒企营销从to B渠道压货转向to C场景运营。
业内的普遍判断是:调整尚未见底,但寒意最浓的阶段或许正在过去。中信证券认为,行业基本面在底部逐渐企稳,批价企稳、动销边际修复、库存开始去化。中金公司预计双节动销有望好于当前谨慎预期。兴业证券分析师则提醒,今年中秋是检验基本面的关键窗口,若能平稳度过,板块拐点有望逐步兑现。
2026年的双节白酒市场,像一面镜子,照出了行业的过去与未来。8月单月产量时隔26个月首次转正,或许是一个微弱的信号,但产量回升不等于需求复苏。这个双节的真正意义,不在于卖了多少酒,而在于有多少酒被真正喝掉了——当库存不再是数字游戏,当开瓶率成为唯一的考核指标,白酒行业或许才能迎来真正的春天。寒冬还未过去,但春天的种子,已经在冷静的货架下方悄然埋下。